Domain pflege-im-heim.de kaufen?
Wir ziehen mit dem Projekt
pflege-im-heim.de um.
Sind Sie am Kauf der Domain
pflege-im-heim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pflege-im-heim.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was kostet eine Risikolebensversicherung im Monat?
Was kostet eine Risikolebensversicherung im Monat? Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Eintrittsalter, der Versicherungssumme, der Laufzeit und dem Gesundheitszustand des Versicherten. Im Durchschnitt kann man jedoch mit monatlichen Beiträgen zwischen 5 und 50 Euro rechnen, je nach individueller Situation. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Risikolebensversicherung zu einem guten Preis zu finden. Es ist auch ratsam, sich von einem Versicherungsfachmann beraten zu lassen, um die optimale Absicherung zu erhalten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
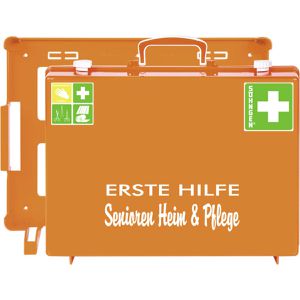
Söhngen Erste-Hilfe-Koffer MT-CD Senioren Pflege, SpezialfüllungErste-Hilfe-Koffer mit Füllung für Senioren-Pflegeeinrichtungen Bis zu 20 Jahre Haltbarkeit auf sterilen Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 40 x 30 x 15 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: ohne DIN Einsatzbereich: betreutes Wohnen, Haushalt, Seniorenheim Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.205,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
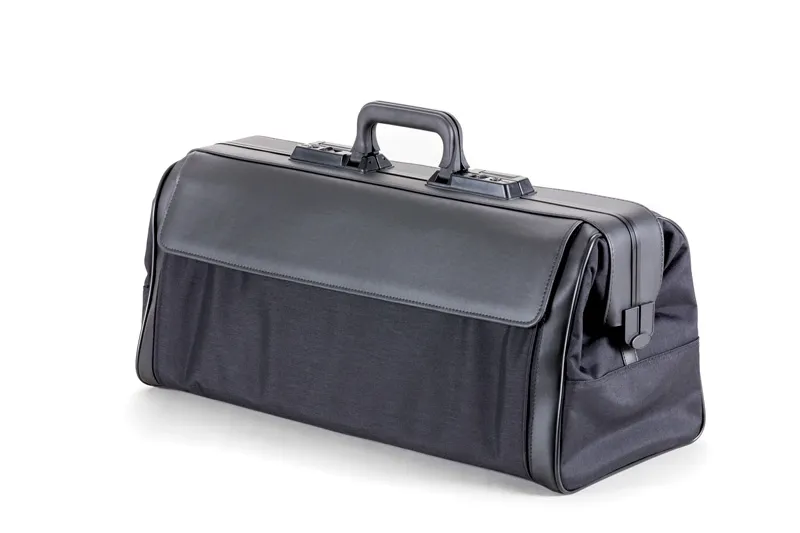
Dürasol Pflegedienst-Tasche Rusticana, Nylon mit Kunstlederbesatz schwarz 9071Pflegedienst‑Tasche Rusticana Light – Nylon Schwarz, Dürasol Die Dürasol Rusticana Light 9071 ist die besonders leichte und dennoch äußerst robuste Pflegedienst‑Tasche für den täglichen mobilen Einsatz. Das strapazierfähige, abwaschbare Nylon‑Gewebe sorgt für ein geringes Eigengewicht von nur 1.300 g, während der Kunstlederbesatz zusätzliche Stabilität bietet. Die Tasche ist speziell für ambulante Pflegekräfte entwickelt, die eine zuverlässige, gut organisierbare und langlebige Lösung benötigen. Die große, randverstärkte Öffnung bleibt selbstständig offen stehen und ermöglicht einen schnellen Überblick über den gesamten Inhalt. Die leichtgängige Scharniertechnik, das ABS‑Doppelschloss‑System und der ergonomische Doppelhandgriff sorgen für eine sichere und komfortable Handhabung – auch bei häufigen Hausbesuchen. Im Inneren bietet die Rusticana Light ein großes Hauptfach mit herausnehmbarem Bodeneinsatz sowie eine variable Facheinteilung durch ein stabiles Kunststoff‑Steckschieber‑System. Eine Reißverschluss‑Vortasche schafft zusätzlichen Stauraum für häufig benötigte Utensilien. Die Tasche ist „Made in Germany“ und steht für langlebige Qualität und durchdachte Funktionalität. Eigenschaften Ultraleicht: nur ca. 1.300 g Strapazierfähiges, abwaschbares Nylon‑Gewebe mit Kunstlederbesatz Große Öffnung mit Randverstärkung für stabilen Stand ABS‑Doppelschloss‑System und leichtgängige Scharniertechnik Ergonomischer Doppelhandgriff 1 großes Innenfach mit herausnehmbarem Bodeneinsatz Variable Facheinteilung durch Steckschieber‑System Reißverschluss‑Vortasche für schnellen Zugriff Format: 38 × 21 × 27 cm Technische Daten Material Nylon‑Gewebe mit Kunstlederbesatz Farbe Schwarz Maße 38 × 21 × 27 cm Gewicht ca. 1.300 g Öffnung Randverstärkt, selbsttragend FAQ Ist die Tasche für den täglichen Pflegedienst geeignet? Ja, sie ist speziell für den mobilen Einsatz entwickelt und extrem leicht. Kann die Innenaufteilung angepasst werden? Ja, durch das Steckschieber‑System ist die Facheinteilung variabel. Bleibt die Tasche offen stehen? Ja, die Randverstärkung sorgt für stabilen Stand im geöffneten Zustand.242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
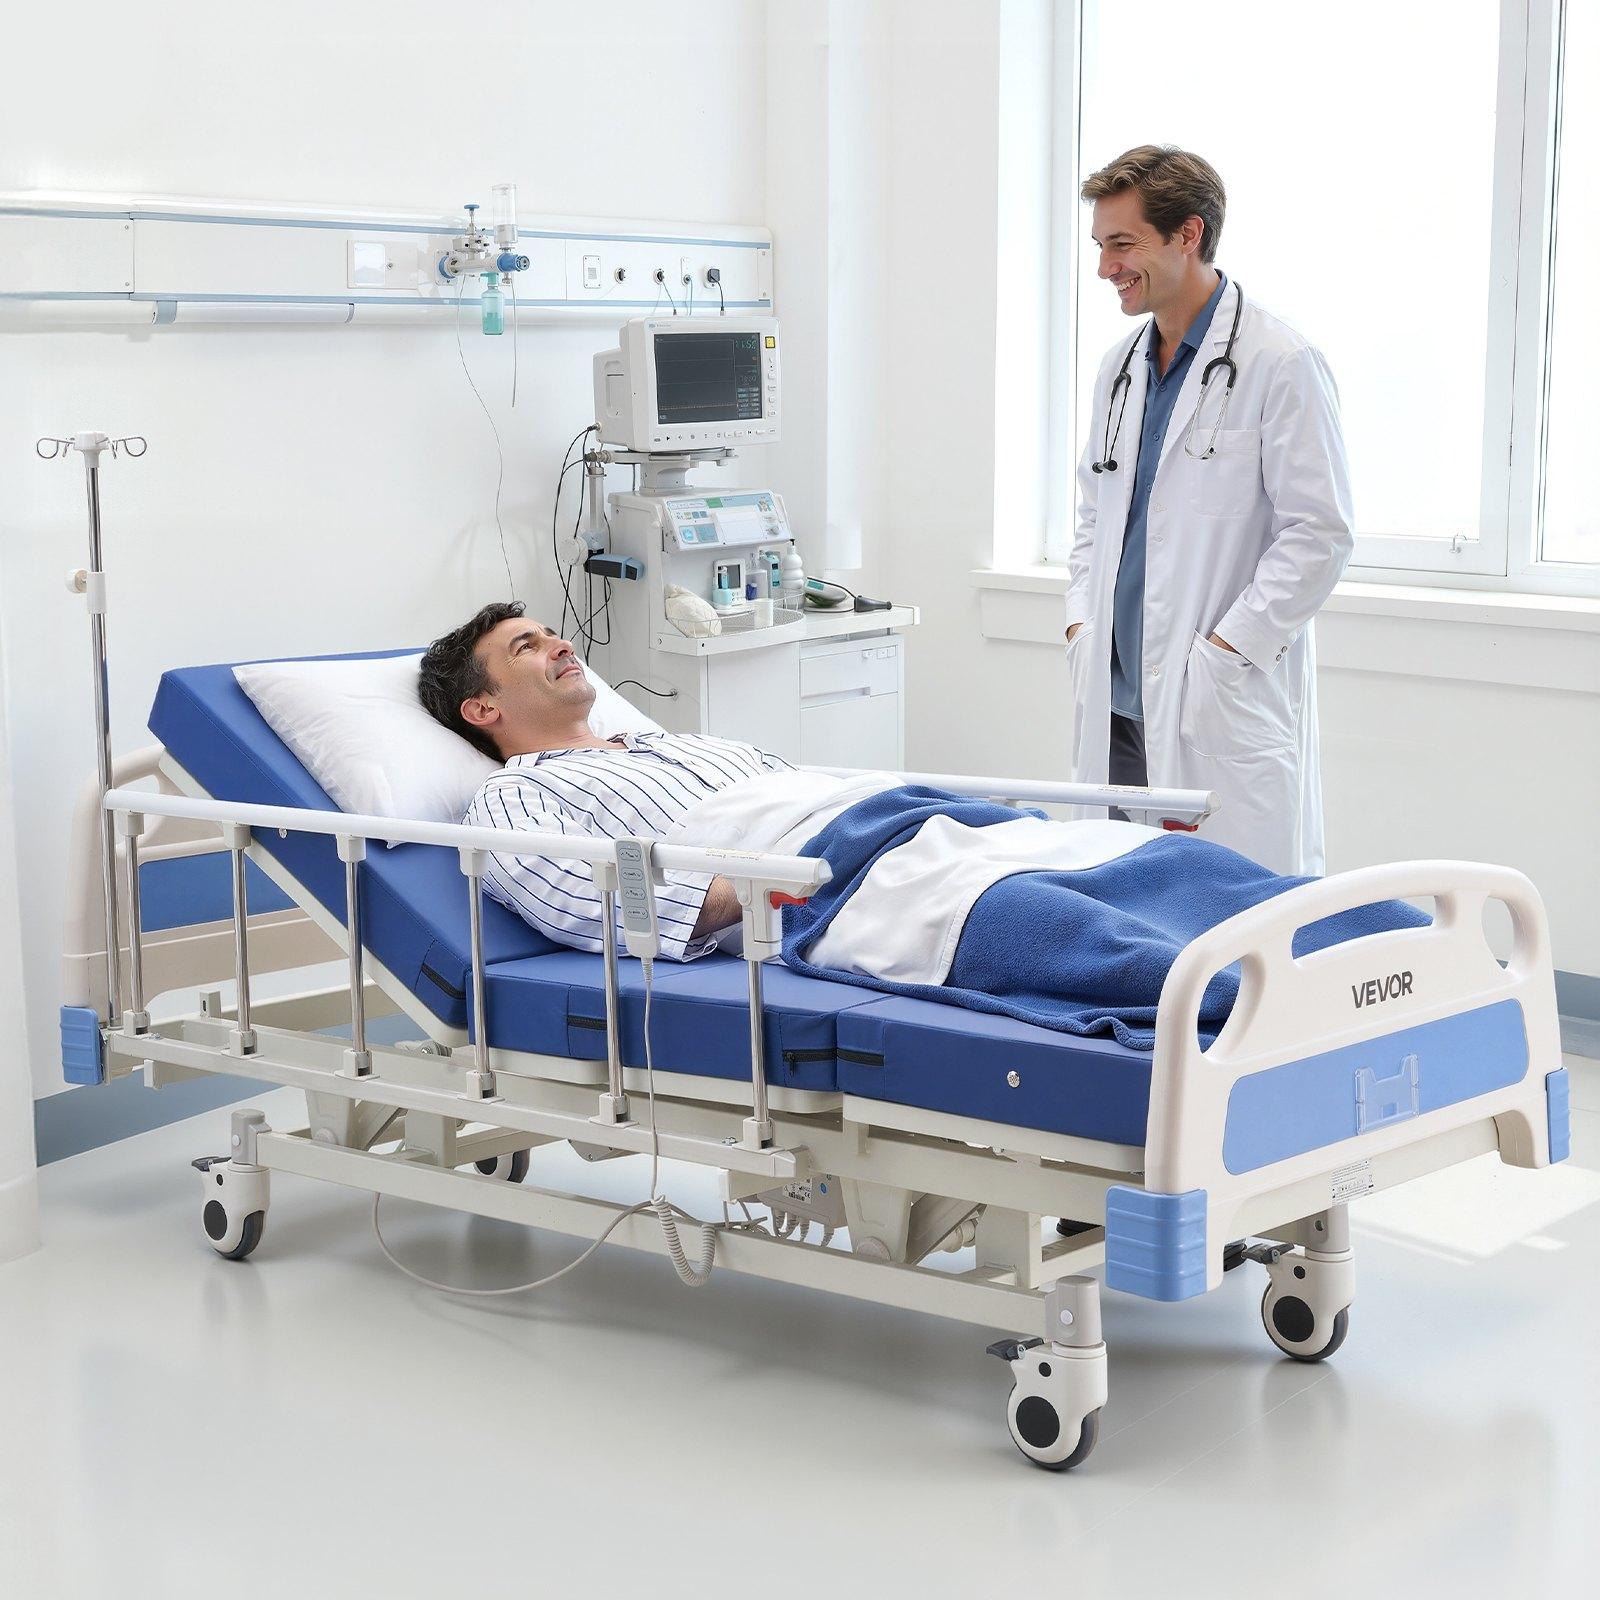
Krankenhausbett Elektrisch, 3-Funktionen-Pflegebett mit Rückenlehne, Beinstütze & 475-750 mm Höhenverstellung, 12,7 cm Rollen, Matratze, für Häusliche Pflege, Altenheim & KrankenhausElektrische 3-Funktions-Verstellung: Unser vollelektrisches Krankenhausbett ermöglicht eine Rückenlehnenverstellung von 0-75°, eine Beinverstellung von 0-45° und eine Höhenverstellung von 475 bis 750 mm (18,7 bis 29,5 Zoll). So finden Sie immer eine bequeme Position zum Ausruhen, Sitzen und für die mühelose tägliche Pflege Hochwertiges Motorsystem: Unser vollelektrisches 3-Funktions-Pflegebett verfügt über einen hochwertigen Motorantrieb und ein Steuerungssystem für sanfte und leise Verstellungen. Mit der Handfernbedienung können Patienten oder Pflegekräfte die Positionen bequem per Knopfdruck anpassen Hochwertige Matratze: Ausgestattet mit einer 10 cm dicken 30D-Schaumstoffmatratze mit hoher Dichte, die den Körperdruck gleichmäßig verteilt, um Beschwerden bei längerem Liegen zu reduzieren und hervorragende Unterstützung sowie körperanpassenden Komfort bietet (Höhe Schutzgitter bis Matratze: 200 mm) Leichte Mobilität & sichere Arretierung: Ausgestattet mit vier 12,7 cm (5 Zoll) gro2257,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
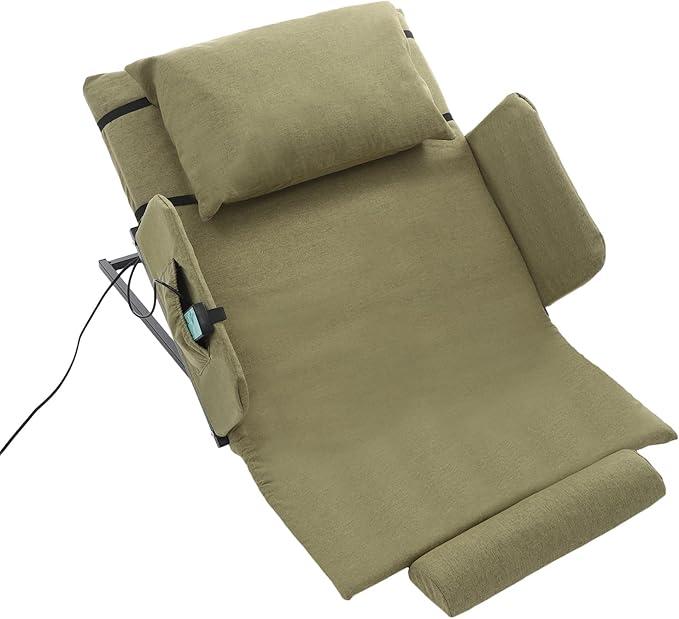
Elektrisch Anhebbare Rückenlehne mit Fester Handlauf und Fernbedienung Hebematratze Bettrückenlehne Unterstützte Matratze für Heim Pflegeheim Grün 120 * 73cmSpezifikationenFarbe: GrünMaterial: Kohlenstoffstahl, Schwamm, Baumwollfasern, Baumwollimitat und LeinenVerfahren: Elektrostatische SpritzgussverfahrenStil: ModernMontage erforderlich: JaMontage-Typ: Auf dem BettStromquelle: Elektrisch mit KabelStecker Typ: EU-NormSteuerung Typ: Kabelgebundene Fernbedienung (im Lieferumfang enthalten)Länge des Fernbedienungskabels: Etwa 1.8-2.5m/5.91-8.2ftLänge des Netzkabels: 2.5m/8.2ftMotorschubkraft: 1500NTragfähigkeit: 300kg/661.39lbsEinstellbarer Winkel: 2-80°Eingangsspannung: 100-240VAusgangsspannung: 29VDCArbeitsleistung: Ungefähr 50WEingangsstrom: 1.5AAusgangsstrom: 1.8AEingangsfrequenz: 50/60HZGesamtgröße des Produkts: 120*75*1273cm/47.24*29.53*4.72-28.74in(4.72in wenn die Rückenlehne auf die niedrigste Stufe abgesenkt ist; 28.74in wenn die Rückenlehne auf die höchste Stufe angehoben ist)Länge der Rückenlehne (nach dem Anheben): 75cm/29.53inGröße des Beinkissens: 49*12*5cm/19.29*4.72*2inPaketgröße: 83*77*15.5cm/32.68*30.31*6.1inBruttogewicht:392,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söhngen Erste-Hilfe-Koffer MT-CD Senioren Pflege, SpezialfüllungErste-Hilfe-Koffer mit Füllung für Senioren-Pflegeeinrichtungen Bis zu 20 Jahre Haltbarkeit auf sterilen Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 40 x 30 x 15 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: ohne DIN Einsatzbereich: betreutes Wohnen, Haushalt, Seniorenheim Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.205,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dürasol Pflegedienst-Tasche Rusticana, Nylon mit Kunstlederbesatz schwarz 9071Pflegedienst‑Tasche Rusticana Light – Nylon Schwarz, Dürasol Die Dürasol Rusticana Light 9071 ist die besonders leichte und dennoch äußerst robuste Pflegedienst‑Tasche für den täglichen mobilen Einsatz. Das strapazierfähige, abwaschbare Nylon‑Gewebe sorgt für ein geringes Eigengewicht von nur 1.300 g, während der Kunstlederbesatz zusätzliche Stabilität bietet. Die Tasche ist speziell für ambulante Pflegekräfte entwickelt, die eine zuverlässige, gut organisierbare und langlebige Lösung benötigen. Die große, randverstärkte Öffnung bleibt selbstständig offen stehen und ermöglicht einen schnellen Überblick über den gesamten Inhalt. Die leichtgängige Scharniertechnik, das ABS‑Doppelschloss‑System und der ergonomische Doppelhandgriff sorgen für eine sichere und komfortable Handhabung – auch bei häufigen Hausbesuchen. Im Inneren bietet die Rusticana Light ein großes Hauptfach mit herausnehmbarem Bodeneinsatz sowie eine variable Facheinteilung durch ein stabiles Kunststoff‑Steckschieber‑System. Eine Reißverschluss‑Vortasche schafft zusätzlichen Stauraum für häufig benötigte Utensilien. Die Tasche ist „Made in Germany“ und steht für langlebige Qualität und durchdachte Funktionalität. Eigenschaften Ultraleicht: nur ca. 1.300 g Strapazierfähiges, abwaschbares Nylon‑Gewebe mit Kunstlederbesatz Große Öffnung mit Randverstärkung für stabilen Stand ABS‑Doppelschloss‑System und leichtgängige Scharniertechnik Ergonomischer Doppelhandgriff 1 großes Innenfach mit herausnehmbarem Bodeneinsatz Variable Facheinteilung durch Steckschieber‑System Reißverschluss‑Vortasche für schnellen Zugriff Format: 38 × 21 × 27 cm Technische Daten Material Nylon‑Gewebe mit Kunstlederbesatz Farbe Schwarz Maße 38 × 21 × 27 cm Gewicht ca. 1.300 g Öffnung Randverstärkt, selbsttragend FAQ Ist die Tasche für den täglichen Pflegedienst geeignet? Ja, sie ist speziell für den mobilen Einsatz entwickelt und extrem leicht. Kann die Innenaufteilung angepasst werden? Ja, durch das Steckschieber‑System ist die Facheinteilung variabel. Bleibt die Tasche offen stehen? Ja, die Randverstärkung sorgt für stabilen Stand im geöffneten Zustand.242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was kostet eine Risikolebensversicherung im Monat?
Was kostet eine Risikolebensversicherung im Monat? Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Eintrittsalter, der Versicherungssumme, der Laufzeit und dem Gesundheitszustand des Versicherten. Im Durchschnitt kann man jedoch mit monatlichen Beiträgen zwischen 5 und 50 Euro rechnen, je nach individueller Situation. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Risikolebensversicherung zu einem guten Preis zu finden. Es ist auch ratsam, sich von einem Versicherungsfachmann beraten zu lassen, um die optimale Absicherung zu erhalten. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Krankenhausbett Elektrisch, 3-Funktionen-Pflegebett mit Rückenlehne, Beinstütze & 475-750 mm Höhenverstellung, 12,7 cm Rollen, Matratze, für Häusliche Pflege, Altenheim & KrankenhausElektrische 3-Funktions-Verstellung: Unser vollelektrisches Krankenhausbett ermöglicht eine Rückenlehnenverstellung von 0-75°, eine Beinverstellung von 0-45° und eine Höhenverstellung von 475 bis 750 mm (18,7 bis 29,5 Zoll). So finden Sie immer eine bequeme Position zum Ausruhen, Sitzen und für die mühelose tägliche Pflege Hochwertiges Motorsystem: Unser vollelektrisches 3-Funktions-Pflegebett verfügt über einen hochwertigen Motorantrieb und ein Steuerungssystem für sanfte und leise Verstellungen. Mit der Handfernbedienung können Patienten oder Pflegekräfte die Positionen bequem per Knopfdruck anpassen Hochwertige Matratze: Ausgestattet mit einer 10 cm dicken 30D-Schaumstoffmatratze mit hoher Dichte, die den Körperdruck gleichmäßig verteilt, um Beschwerden bei längerem Liegen zu reduzieren und hervorragende Unterstützung sowie körperanpassenden Komfort bietet (Höhe Schutzgitter bis Matratze: 200 mm) Leichte Mobilität & sichere Arretierung: Ausgestattet mit vier 12,7 cm (5 Zoll) gro2257,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
NIKYPJ Geriatrischer Ruhesessel Mit 4 Positionen, Carbonstahlrahmen, 4 Rollen Und 2 Ablagen, Bis 113 Kg Für Pflegeheim Und Häusliche PflegeVier einstellbare Positionen begleiten unterschiedliche Tagesabläufe: aufrechtes Sitzen beim Essen und bei Gesprächen, tiefe Neigung zum Ausruhen, eine erhöhte Beinablage sowie die Trendelenburg-Position. So lässt sich die Sitzhaltung an die jeweilige Tätigkeit anpassen. Die gepolsterte Sitzfläche und Rückenlehne kombinieren einen PVC-Kunstlederbezug mit einer Polyurethanpolsterung und einer hochdichten Trägerplatte. Dieser Aufbau bietet eine gepolsterte Auflage beim Lesen und Ausruhen; die Oberfläche lässt sich leicht reinigen. Der Rahmen aus Carbonstahl trägt ein Benutzergewicht von maximal 113 kg. Seine weiße Pulverbeschichtung schützt die Rahmenoberfläche vor Korrosion und ergänzt die tragende Konstruktion für den täglichen Einsatz zu Hause oder in einer Pflegeeinrichtung. Zwei seitliche Ablagen aus hochdichtem Polyethylen schaffen Platz für ein Buch, persönliche Gegenstände oder Pflegezubehör. Mit jeweils 48 × 34 × 4,2 cm stehen zusätzliche Ablageflächen direkt am Sessel bereit, ohne einen separaten Beistelltisch daneben aufzustellen. Vier Rollen erleichtern das Umstellen des Sessels, wenn der Raum neu organisiert werden soll; der Rahmen muss dafür nicht angehoben werden. Die benötigten Montageteile und eine Anleitung liegen bei und unterstützen den Aufbau am vorgesehenen Einsatzort. Dieser geriatrische Ruhesessel verbindet eine gepolsterte Sitzfläche mit einer hohen Rückenlehne, Armlehnen und einer Beinauflage. Vier einstellbare Positionen stehen zur Verfügung: aufrechtes Sitzen, tiefe Neigung, erhöhte Beinablage und Trendelenburg-Position. Damit begleitet der Sessel verschiedene Alltagssituationen, etwa Mahlzeiten, Gespräche, Lesen und Ruhephasen. Die Trendelenburg-Position sollte nur nach Empfehlung einer medizinischen Fachperson genutzt werden. Der Carbonstahlrahmen ist weiß pulverbeschichtet und für ein maximales Benutzergewicht von 113 kg ausgelegt. Die Polsterkonstruktion besteht aus Polyurethan, einer hochdichten Trägerplatte und einem blaugrünen PVC-Kunstlederbezug. Zwei seitliche Ablagen aus hochdichtem Polyethylen messen jeweils 48 × 34 × 4,2 cm und bieten Platz für kleinere Gegenstände. Vier Rollen erleichtern das Umstellen. Die für den Aufbau benötigten Teile und eine Montageanleitung gehören zum Lieferumfang. Der Sessel eignet sich für die häusliche Pflege sowie für Pflegeheime, Krankenhäuser und Rehabilitationseinrichtungen. Bei der Aufstellung sollte genügend Bewegungsraum für die geneigte Rückenlehne und die erhöhte Beinablage berücksichtigt werden. Vom Gespräch bis zur Ruhepause bleibt derselbe Sitzplatz nutzbar. Die verstellbare Haltung und die gepolsterten Auflagen unterstützen einen abwechslungsreichen Tagesablauf, während die beiden Ablagen häufig benötigte Gegenstände in der Nähe halten. Einstellungen: 4 Positionen. Positionen: aufrecht, tief geneigt, erhöhte Beinablage, Trendelenburg. Maximales Benutzergewicht: 113 kg. Rahmen: Carbonstahl mit weißer Pulverbeschichtung. Bezug: blaugrünes PVC-Kunstleder. Polsterung und...1170,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.